Openbank Pay

Capturas de pantalla
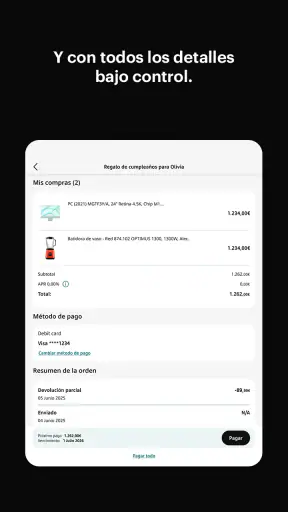
Detalles
- Valoración
- 118.00 reseñas
- Versión
- 2.5.3
- Desarrollador
- Openbank S.A.
Análisis de Norviv
Openbank Pay es una aplicación financiera de Openbank S.A. que gira alrededor de una idea muy concreta: facilitar pagos desde el móvil y ofrecer una forma de comprar ahora y pagar después. La he probado con la mentalidad de quien quiere resolver una compra cotidiana sin sacar la tarjeta física, y mi impresión general es positiva, aunque depende bastante de tener una conexión estable justo cuando más se necesita.
La aplicación es gratuita y está dirigida a todos los públicos con clasificación PEGI 3. En Google Play aparece con una valoración media de 4,8 sobre 5, resultado de alrededor de 2.200 valoraciones, y ya supera las 100.000 instalaciones. Es una cifra modesta frente a las grandes aplicaciones bancarias, pero suficiente para mostrar que no se trata de una propuesta experimental. Su versión actual es la 2.5.3 y funciona desde Android 8.0, algo importante para quienes conservan un teléfono que ya no recibe las actualizaciones más recientes.
Cómo se comporta Openbank Pay cuando el móvil y la conexión son protagonistas
Cuando el móvil es también la herramienta de pago, la experiencia depende de algo más que de la aplicación: importan la batería, la cobertura y el momento en que preparo la compra. Yo intento anticipar esos factores para que un trámite breve no se convierta en una interrupción, y en el siguiente apartado explico cómo esa preparación cambia el uso en situaciones cotidianas.
La conexión forma parte de la experiencia
El primer punto que conviene entender es que Openbank Pay no se siente como una aplicación que se abre para consultar información estática y cerrar después. Su utilidad aparece en momentos de acción: cuando estoy frente a un comercio, quiero pagar, necesito revisar una operación o intento organizar una compra con pago aplazado. En esas situaciones, el teléfono, la aplicación y la red tienen que coordinarse.
Con buena cobertura, el proceso resulta más natural. Puedo concentrarme en la compra en lugar de buscar la cartera, y la interfaz cumple mejor su papel cuando responde sin pausas. La experiencia cambia en interiores con señal irregular, en estaciones, en aparcamientos o en zonas donde el teléfono alterna continuamente entre redes. No significa que la aplicación sea mala, pero sí que conviene abrirla con algo de margen si la compra es importante.
Mi consejo práctico es no esperar a estar delante del terminal de pago para comprobar que todo está preparado. Si sé que voy a utilizar Openbank Pay, reviso antes que el móvil tenga batería, que la conexión funcione y que la aplicación esté actualizada. Ese pequeño hábito reduce la posibilidad de convertir una compra rápida en una búsqueda apresurada de otra forma de pago.
Un caso cotidiano en el que sí tiene sentido
Imaginemos una salida al supermercado después del trabajo. Llevo el móvil, pero he dejado la cartera en casa. En ese escenario, Openbank Pay puede ser especialmente cómoda: no tengo que volver atrás ni depender de llevar una tarjeta física encima. La ventaja no está en hacer algo espectacular, sino en quitar un objeto de la rutina y centralizar el pago en el dispositivo que casi siempre llevo conmigo.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
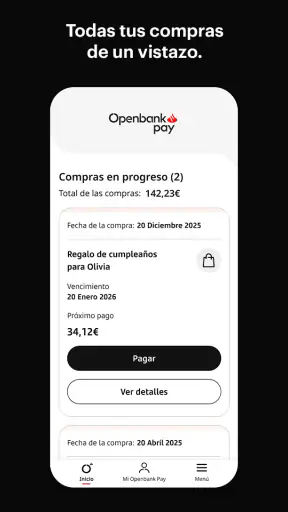
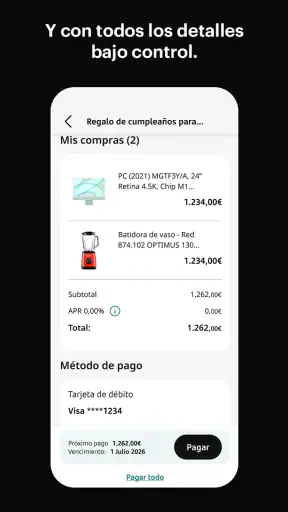
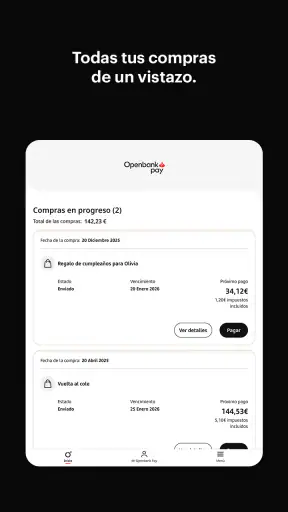
También puede resultar útil para una compra que quiero controlar mejor. En vez de separar mentalmente el dinero de una compra inmediata y una compra aplazada, puedo detenerme a revisar qué opción estoy escogiendo antes de confirmar. Esa pausa es importante: pagar después no convierte una compra cara en una compra barata, y la comodidad puede hacer que gastemos con menos reflexión.
Para mí, este es uno de los matices más relevantes. Openbank Pay puede simplificar el acto de pagar, pero no sustituye la planificación financiera. Si la utilizo, intento mirar el importe total y pensar si el aplazamiento encaja realmente en mi presupuesto. La aplicación ayuda con la operación; la decisión sigue siendo mía.
Uso en movilidad: ventajas y pequeñas fricciones
En un móvil, la comodidad depende de detalles que a veces se pasan por alto. Una mano ocupada, una pantalla con reflejos, una batería baja o una notificación que interrumpe el proceso pueden hacer que una acción sencilla requiera más atención. Por eso valoro que una aplicación de pagos no me obligue a navegar por demasiadas pantallas ni a recordar pasos innecesarios.
Openbank Pay encaja mejor en recorridos previsibles: pagar en un comercio habitual, revisar una operación reciente o gestionar una compra desde un lugar tranquilo. En cambio, si estoy viajando y no sé cómo será la cobertura, prefiero llevar una alternativa. No porque la aplicación deje de ser útil, sino porque un pago no es el mejor momento para descubrir que el teléfono no tiene señal o que la batería está a punto de agotarse.
Otro aspecto práctico es el tamaño del dispositivo. En teléfonos compactos, revisar los detalles de una operación puede ser más cómodo que en modelos grandes, donde usar el móvil con una sola mano resulta menos seguro. No es una limitación exclusiva de esta aplicación, pero en una herramienta financiera la lectura clara importa más que en una red social: antes de confirmar, quiero identificar bien el importe y el tipo de operación.
Qué ocurre cuando algo falla
La parte menos agradable de cualquier experiencia de pago móvil aparece cuando la respuesta no llega. Puede ser una cobertura débil, una red saturada o un problema temporal del dispositivo. En esos segundos, la incertidumbre es peor que la espera: no sé si debo repetir la acción, esperar o buscar otra forma de pagar.
Mi recomendación es no pulsar varias veces de manera impulsiva. Si la pantalla tarda, espero unos instantes y compruebo si la operación ha quedado reflejada antes de intentarlo de nuevo. Repetir sin revisar puede crear confusión y obliga después a distinguir entre una transacción pendiente, una operación completada o un intento que nunca llegó a realizarse.
También conviene conservar el sentido común en situaciones de mala cobertura. Si estoy en un comercio donde la red falla, no insistiría indefinidamente: pediría otra opción de pago y revisaría más tarde el movimiento desde una conexión fiable. Para una aplicación financiera, esta capacidad de recuperación depende tanto de la conducta del usuario como del software. La mejor estrategia es tener un plan alternativo, no asumir que el móvil siempre resolverá el problema.
La batería merece una mención aparte. Un teléfono apagado no puede sustituir a una tarjeta ni servir como herramienta de consulta. Por eso veo Openbank Pay como una solución muy práctica para el día a día, pero no como la única forma de pago que llevaría en un viaje largo o en una jornada en la que no pueda cargar el dispositivo.
Cómo usarla sin consumir conexión innecesariamente
En una aplicación de pagos, el consumo de datos no suele ser mi preocupación principal frente a la seguridad y la disponibilidad, pero sí me parece sensato utilizar la red con criterio. Evito abrirla repetidamente solo para mirar lo mismo y prefiero revisar mis movimientos cuando tengo una conexión estable. Además, mantengo las actualizaciones del sistema y de la aplicación bajo control para no encontrarme con una descarga inesperada en el peor momento.
Cuando estoy fuera de casa, intento no combinar una operación financiera con una red pública que no conozco bien. Si no tengo otra opción, presto más atención a la pantalla y no confirmo nada hasta verificar el importe. La conectividad no es solo una cuestión de velocidad; también influye el contexto en que utilizamos el teléfono y la atención que podemos dedicar al proceso.
Un método que me parece útil es separar tres momentos: preparar la aplicación antes de salir, realizar el pago sin prisas y revisar después la operación. Así no dependo de una conexión perfecta durante todo el día. Si la compra es importante, hago la comprobación final en un entorno más estable, en lugar de dar por hecho que una pantalla cerrada equivale a una operación correctamente registrada.
Comprar ahora y pagar después: comodidad con responsabilidad
La propuesta de Openbank Pay resulta más interesante para quienes valoran esa flexibilidad, pero también exige más disciplina que un pago inmediato. El aplazamiento puede ayudar a encajar un gasto puntual en el calendario, aunque puede ser una mala elección para compras impulsivas o para gastos que ya tensionan el presupuesto mensual.
Antes de escoger esa modalidad, yo me haría tres preguntas sencillas: si necesito realmente el producto ahora, si podré asumir el pago posterior sin cambiar otros planes y si estoy eligiendo por conveniencia o porque no puedo permitirme la compra completa. Si la respuesta a la última pregunta es preocupante, preferiría esperar o buscar una alternativa más clara.
Este enfoque es especialmente importante porque la aplicación hace que el pago sea cómodo. Cuanto menos esfuerzo requiere una acción, más fácil es realizarla sin pensar demasiado. La herramienta puede ser útil para una persona organizada, pero no la recomendaría como solución habitual a quien ya tiene dificultades para controlar sus gastos.
Comparación con las alternativas habituales
Frente a llevar una tarjeta física, Openbank Pay gana en comodidad cuando salgo solo con el móvil. También puede ser más práctica para quien ya gestiona buena parte de su vida desde el teléfono y prefiere reducir objetos. La tarjeta, sin embargo, sigue teniendo una ventaja evidente: no depende de la batería ni de que el smartphone esté operativo en ese instante.
Comparada con una aplicación bancaria general, esta propuesta parece más enfocada a la acción de pagar que a convertirse en un centro completo de finanzas personales. Si busco presupuestos detallados, análisis amplios de mis hábitos o una visión global de varias entidades, probablemente preferiría una herramienta especializada en gestión financiera o la aplicación principal de mi banco. Si lo que quiero es una experiencia centrada en pagos desde el móvil, Openbank Pay resulta más directa.
Las carteras digitales del sistema operativo pueden ser mejores para quien ya tiene varias tarjetas, billetes de transporte u otros elementos reunidos en un mismo lugar. Openbank Pay puede interesar más a quien busca la propuesta concreta de Openbank y la posibilidad de pagar después. La elección depende menos de cuál tiene más funciones y más de qué ecosistema utilizo ya y qué tipo de control necesito.
Quién la aprovechará y quién debería pensarlo dos veces
Yo la recomendaría a clientes de Openbank que pagan habitualmente con el móvil, quieren reducir su dependencia de la tarjeta física y valoran tener una alternativa enfocada a las compras. También puede encajar con personas que revisan cada operación y utilizan el pago aplazado de forma puntual, con una fecha mental clara para asumirlo.
Sería menos adecuada para quien vive en zonas con conectividad muy irregular, suele llevar el teléfono sin batería o necesita una aplicación financiera con herramientas avanzadas de presupuesto. Tampoco la elegiría como única opción para viajes, festivales, excursiones o jornadas largas lejos de un cargador. En esos casos, una tarjeta física de respaldo aporta una tranquilidad que ninguna aplicación puede garantizar por sí sola.
La compatibilidad con Android 8.0 amplía el acceso a teléfonos que no son recientes, algo que considero positivo. Aun así, un sistema operativo compatible no convierte automáticamente un dispositivo antiguo en una experiencia ideal: el rendimiento, la batería y la estabilidad de la conexión siguen siendo decisivos. En un móvil lento, cualquier espera se siente más importante cuando estoy intentando pagar.
Mi veredicto sobre la conectividad y el uso diario
Después de probarla, veo Openbank Pay como una aplicación útil cuando el móvil es el centro de mis pagos y tengo una conexión razonablemente estable. Su mayor fortaleza es la sencillez del caso de uso: llevar el teléfono, pagar y gestionar la compra sin cargar siempre con la cartera. La propuesta de pagar después añade flexibilidad, pero también obliga a leer con atención y a no confundir comodidad con capacidad económica.
La conectividad define buena parte de la experiencia. En una red estable, la aplicación puede integrarse muy bien en una rutina rápida; en una zona con mala cobertura, el usuario necesita paciencia, comprobar el estado de la operación y conservar una alternativa. Ese no es un defecto exclusivo de Openbank Pay, pero sí una condición que conviene aceptar antes de convertirla en el único método de pago.
Mi conclusión es favorable para quien busca una herramienta financiera móvil, gratuita y concreta, especialmente si ya se mueve dentro del entorno de Openbank. No la instalaría esperando un gestor completo de finanzas ni la usaría sin pensar para aplazar compras. La instalaría para ganar comodidad en pagos cotidianos, mantendría una tarjeta de respaldo y revisaría cada operación con calma. La mejor experiencia llega cuando la aplicación facilita el pago sin quitarme el control sobre mis decisiones.
Con esa perspectiva, Openbank Pay cumple bien una función específica y puede convertirse en una compañera práctica para el día a día. No intenta resolver todas las necesidades financieras, y ahí está precisamente la clave: funciona mejor cuando sé qué quiero hacer con ella, preparo el móvil antes de comprar y trato el pago aplazado como una herramienta puntual, no como dinero extra.
Preguntas frecuentes
01¿Qué es Openbank Pay y para qué sirve?
Openbank Pay es una solución de pago móvil vinculada al ecosistema de Openbank que permite gestionar determinadas compras y operaciones desde el teléfono, según la disponibilidad del servicio y el país. Antes de descargarla, conviene comprobar si es compatible con tu banco, tarjeta y dispositivo. Sus funciones pueden variar, por lo que es recomendable revisar las condiciones actualizadas dentro de la aplicación.
02¿Quién puede utilizar Openbank Pay y qué requisitos necesita?
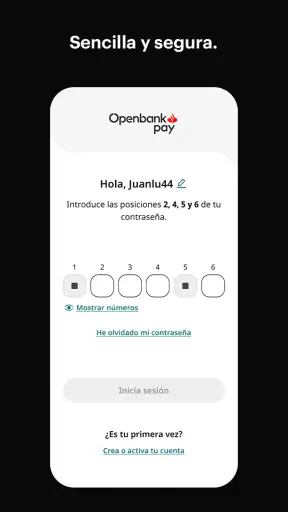
El acceso suele estar dirigido a clientes de Openbank que cumplan los requisitos establecidos para utilizar sus servicios de pago. Normalmente necesitarás un teléfono compatible, conexión a internet, una cuenta o tarjeta elegible y completar un proceso de identificación. También pueden exigirse sistemas operativos actualizados, bloqueo de pantalla y métodos adicionales de verificación para proteger las operaciones.
03¿Openbank Pay es una aplicación segura para realizar pagos?
La aplicación incorpora medidas de seguridad habituales en los servicios financieros digitales, como autenticación, confirmación de operaciones y protección mediante las credenciales o sistemas de bloqueo del dispositivo. Aun así, la seguridad también depende del usuario: no debes compartir claves, códigos ni datos bancarios, y conviene instalar la app únicamente desde tiendas oficiales y mantener actualizado tanto el teléfono como la aplicación.
04¿Openbank Pay cobra comisiones por utilizar sus funciones?
La descarga de Openbank Pay puede no tener coste, pero eso no significa que todas las operaciones sean necesariamente gratuitas. Las posibles comisiones, límites, condiciones de uso o costes asociados pueden depender del tipo de tarjeta, cuenta, operación y país. Antes de confirmar un pago o contratar una función, revisa cuidadosamente las tarifas oficiales y la información mostrada en la aplicación.
05¿Qué debo hacer si pierdo el móvil o detecto un pago que no reconozco?
Si pierdes el teléfono, debes actuar cuanto antes: bloquea el dispositivo mediante las herramientas del sistema, contacta con Openbank por sus canales oficiales y solicita el bloqueo o revisión de las tarjetas y servicios asociados. Si aparece una operación desconocida, no la ignores; informa inmediatamente al banco, cambia tus credenciales si es necesario y conserva capturas o comprobantes para facilitar la investigación.


